
Keuangan yang sehat tidak selalu ditentukan oleh besarnya penghasilan. Dalam banyak situasi, kemampuan seseorang mengatur uang justru terlihat dari keputusan sederhana yang dilakukan setiap hari. Memilih kebutuhan yang benar-benar penting, mempertimbangkan pembelian sebelum membayar, hingga menyisihkan sebagian pendapatan merupakan kebiasaan yang dapat membantu menjaga kondisi finansial tetap stabil.
Di tengah meningkatnya biaya hidup dan kemudahan transaksi digital, pengelolaan uang menjadi semakin relevan bagi orang dewasa. Pengeluaran dapat terjadi kapan saja, bahkan tanpa perencanaan yang matang. Karena itu, membangun kesadaran finansial bukan hanya tentang membatasi belanja, melainkan memahami hubungan antara pendapatan, kebutuhan, dan tujuan hidup.
Memahami Perbedaan Antara Keinginan dan Kebutuhan
Salah satu tantangan dalam mengatur keuangan adalah menentukan prioritas. Kebutuhan pokok seperti makanan, tempat tinggal, transportasi, tagihan, dan kesehatan perlu mendapatkan perhatian utama. Sementara itu, hiburan, pembelian aksesori, atau layanan tambahan sebaiknya disesuaikan dengan kondisi keuangan yang tersedia.
Bukan berarti setiap keinginan harus dihilangkan. Menikmati hasil kerja juga merupakan bagian dari kehidupan yang seimbang. Hal terpenting adalah memastikan pengeluaran untuk kesenangan tidak mengganggu kewajiban utama maupun menghabiskan dana yang seharusnya disimpan.
Sebelum melakukan pembelian, seseorang dapat mempertimbangkan tiga pertanyaan sederhana: apakah barang tersebut benar-benar dibutuhkan, apakah pembeliannya bisa ditunda, dan apakah anggarannya sudah tersedia? Jeda singkat untuk berpikir dapat mengurangi keputusan impulsif yang berpotensi menimbulkan penyesalan.
Kebiasaan Finansial yang Memberikan Dampak Positif
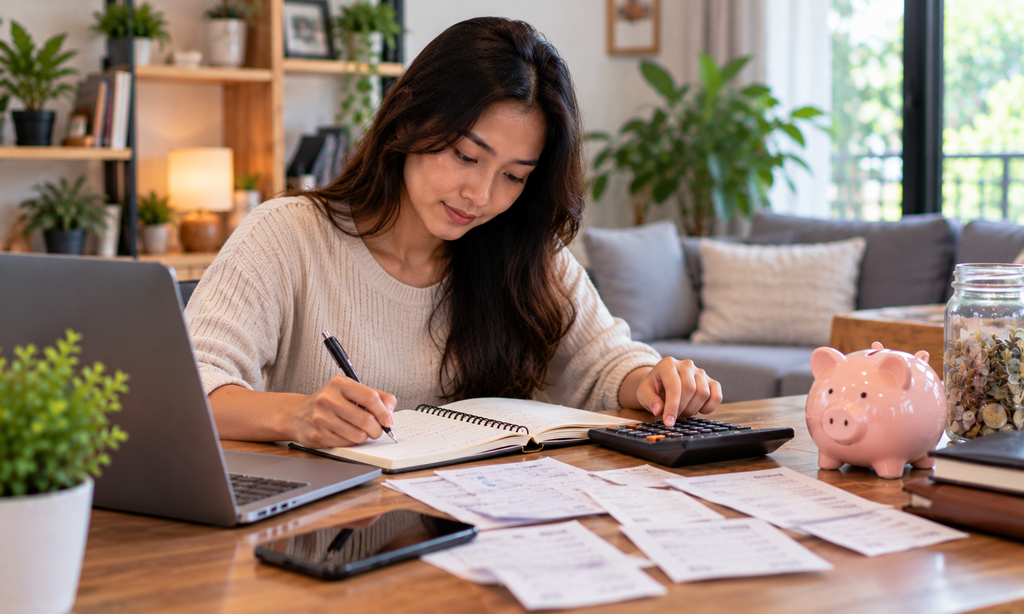
Pengelolaan keuangan tidak harus dimulai dengan sistem yang rumit. Kebiasaan sederhana yang dilakukan secara konsisten dapat membantu seseorang memahami pola pengeluarannya dan mengambil keputusan yang lebih terarah.
Beberapa manfaat yang bisa diperoleh antara lain:
- Pengeluaran lebih terkendali. Pencatatan transaksi membantu memperlihatkan bagian anggaran yang paling banyak menyerap uang.
- Dana darurat lebih mudah dibangun. Menyisihkan sejumlah uang secara berkala dapat memberikan perlindungan ketika muncul kebutuhan mendadak.
- Prioritas menjadi lebih jelas. Pembayaran tagihan, kebutuhan keluarga, dan kewajiban lainnya dapat direncanakan sebelum uang digunakan untuk hal lain.
- Risiko utang konsumtif berkurang. Pertimbangan sebelum membeli membantu mencegah penggunaan cicilan untuk hal yang sebenarnya tidak mendesak.
- Perencanaan jangka panjang lebih realistis. Tujuan seperti pendidikan, tempat tinggal, atau persiapan masa depan dapat disesuaikan dengan kemampuan finansial.
Manfaat tersebut tidak muncul secara instan. Hasilnya bergantung pada kebiasaan, kondisi pendapatan, dan konsistensi seseorang dalam menjalankan rencana keuangannya.
Mengapa Dana Cadangan Tidak Sebaiknya Diabaikan?
Kehidupan tidak selalu berjalan sesuai rencana. Perbaikan kendaraan, kebutuhan medis, kehilangan pekerjaan, atau pengeluaran keluarga yang tidak terduga dapat mengganggu anggaran bulanan. Tanpa dana cadangan, seseorang mungkin terpaksa meminjam uang atau menggunakan dana yang telah disiapkan untuk tujuan lain.
Dana darurat dapat dibangun secara bertahap sesuai kemampuan. Tidak perlu menunggu sampai memiliki penghasilan besar untuk memulainya. Menyisihkan jumlah kecil secara rutin tetap dapat menjadi langkah awal yang berarti.
Simpan dana tersebut di tempat yang aman dan relatif mudah diakses ketika dibutuhkan. Pisahkan dari uang belanja sehari-hari agar penggunaannya tidak tercampur. Evaluasi jumlah simpanan secara berkala, terutama ketika pendapatan, tanggungan, atau biaya hidup mengalami perubahan.
Menilai Pilihan Digital dengan Lebih Cermat
Teknologi memberikan kemudahan dalam pembayaran, pembelian, dan akses terhadap berbagai layanan daring. Namun, kenyamanan tersebut perlu disertai sikap kritis. Tidak semua platform memiliki fungsi, tingkat keamanan, maupun risiko yang sama.
Ketika menemukan layanan baru, termasuk platform hiburan seperti MAMIBET, penting untuk memahami tujuan layanan, ketentuan penggunaan, perlindungan data, dan potensi risiko sebelum mengambil keputusan. Nama atau tampilan yang menarik tidak cukup untuk menjadi dasar kepercayaan.
Beberapa hal yang layak diperhatikan ketika menggunakan layanan digital meliputi:
- Memeriksa identitas penyedia dan kejelasan ketentuannya.
- Menghindari tautan mencurigakan serta tidak membagikan kata sandi atau kode verifikasi.
- Membaca biaya dan syarat transaksi sebelum menyetujui pembayaran.
- Tidak menggunakan uang untuk kebutuhan pokok, cicilan, atau dana darurat pada aktivitas berisiko.
- Menetapkan batas pengeluaran yang tegas dan menghentikan transaksi ketika batas tersebut tercapai.
Khusus untuk layanan yang melibatkan taruhan atau perjudian, pengguna perlu memahami bahwa kerugian finansial mungkin terjadi dan tidak ada jaminan memperoleh keuntungan. Aktivitas semacam itu bukan pengganti pekerjaan, tabungan, maupun strategi membangun kekayaan.
Menyesuaikan Rencana dengan Kondisi Nyata
Anggaran yang baik bukanlah anggaran yang terlihat sempurna di atas kertas, melainkan rencana yang dapat diterapkan dalam kehidupan sehari-hari. Seseorang dengan pendapatan tetap mungkin memiliki kebutuhan berbeda dari pekerja lepas yang penghasilannya berubah setiap bulan. Oleh sebab itu, pembagian anggaran perlu disesuaikan dengan keadaan masing-masing.
Mulailah dengan mencatat pendapatan dan pengeluaran selama beberapa minggu. Setelah pola pengeluaran terlihat, tentukan bagian yang bisa dikurangi tanpa mengorbankan kebutuhan penting. Jika terdapat utang, prioritaskan pembayaran sesuai kewajiban dan pertimbangkan biaya yang menyertainya.
Lakukan evaluasi setiap akhir bulan. Periksa apakah pengeluaran sesuai rencana, apakah ada kebutuhan baru, dan apakah jumlah tabungan masih realistis. Jika suatu target belum tercapai, perbaiki rencananya tanpa menganggap satu kegagalan sebagai alasan untuk berhenti.
Stabilitas Finansial Dibangun Secara Bertahap
Kondisi keuangan yang lebih stabil terbentuk melalui keputusan berulang, bukan satu perubahan besar dalam semalam. Memahami prioritas, menjaga pengeluaran, menyiapkan dana darurat, dan menilai risiko transaksi digital merupakan fondasi yang dapat diterapkan oleh orang dewasa dari berbagai latar belakang.
Dengan kebiasaan yang konsisten dan rencana yang sesuai kemampuan, uang dapat dikelola secara lebih bertanggung jawab. Tujuannya bukan sekadar memiliki sisa penghasilan pada akhir bulan, melainkan membangun ruang yang lebih aman untuk menghadapi kebutuhan saat ini sekaligus mempersiapkan masa depan.
