Kehidupan finansial sebuah keluarga tidak selalu berjalan sesuai rencana. Harga kebutuhan pokok dapat berubah, biaya transportasi meningkat, pekerjaan mengalami ketidakpastian, atau muncul kebutuhan kesehatan yang sebelumnya tidak diperhitungkan. Perubahan seperti ini dapat memengaruhi anggaran rumah tangga, bahkan ketika pendapatan tidak mengalami penurunan.
Dalam situasi tersebut, kemampuan menjaga kestabilan keuangan menjadi semakin penting. Bukan berarti setiap kemungkinan harus diprediksi secara sempurna, melainkan memastikan bahwa keluarga mempunyai persiapan yang cukup ketika keadaan berubah. Keputusan kecil yang dilakukan secara konsisten sering kali menjadi pembeda antara kondisi keuangan yang mudah terguncang dan kondisi yang lebih siap menghadapi tekanan.
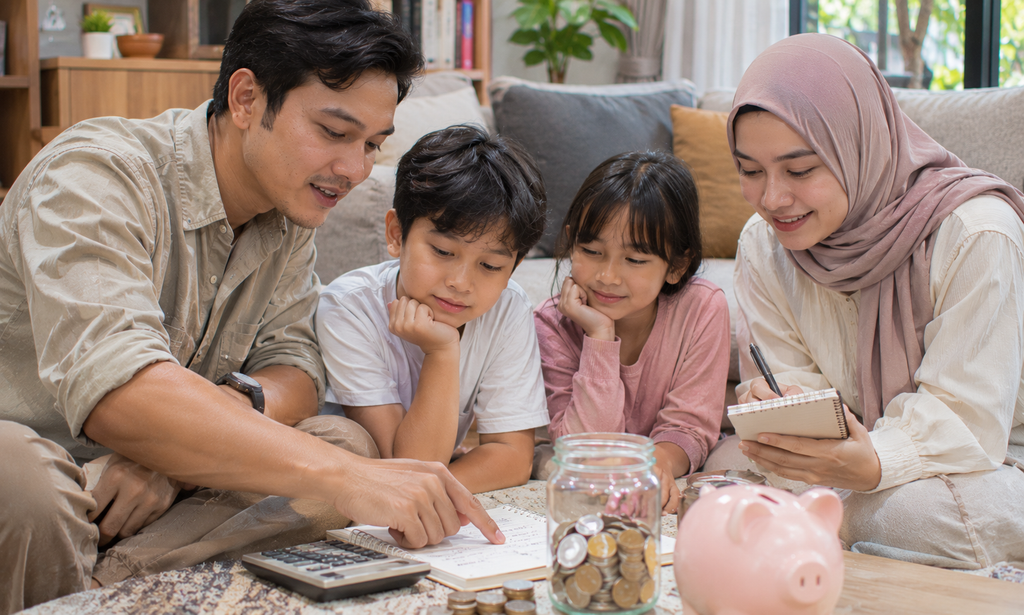
Mengapa Anggaran Rumah Tangga Perlu Fleksibel?
Anggaran yang baik seharusnya tidak hanya mencatat pengeluaran rutin. Perencanaan juga perlu menyediakan ruang untuk perubahan yang mungkin terjadi. Jika seluruh pendapatan sudah dialokasikan hingga tidak tersisa dana cadangan, satu pengeluaran mendadak saja dapat mengganggu pembayaran kebutuhan lainnya.
Keluarga dapat memulai dengan membedakan pengeluaran menjadi tiga kelompok: kebutuhan wajib, kebutuhan yang dapat disesuaikan, dan pengeluaran tambahan. Biaya makanan, tempat tinggal, listrik, pendidikan, serta transportasi biasanya termasuk kelompok utama. Sementara itu, belanja nonmendesak dan hiburan dapat disesuaikan berdasarkan kondisi bulan berjalan.
Pembagian ini membantu keluarga menentukan pengeluaran mana yang perlu dipertahankan dan mana yang dapat ditunda ketika pendapatan sedang terbatas.
Fondasi yang Membuat Keuangan Lebih Tahan
Daya tahan finansial tidak dibangun hanya dengan menambah penghasilan. Pengelolaan yang terarah juga membutuhkan beberapa unsur pendukung.
- Dana darurat: menjadi cadangan ketika terjadi kehilangan pekerjaan, kebutuhan kesehatan, atau pengeluaran tidak terduga.
- Prioritas pembayaran: memastikan kewajiban penting seperti tagihan dan cicilan tidak terabaikan.
- Tabungan terpisah: membantu menjaga dana untuk pendidikan, kebutuhan keluarga, dan rencana jangka panjang.
- Pengawasan pengeluaran: memperlihatkan kebiasaan yang dapat mengurangi anggaran tanpa disadari.
- Pembatasan utang konsumtif: mencegah cicilan tambahan mempersempit kemampuan memenuhi kebutuhan bulanan.
Besarnya alokasi setiap kelompok dapat disesuaikan dengan pendapatan dan tanggungan keluarga. Tidak perlu memaksakan pola anggaran orang lain karena setiap rumah tangga memiliki kebutuhan yang berbeda.
Pengeluaran Digital yang Sering Luput dari Perhatian
Perubahan gaya hidup membuat transaksi digital semakin dekat dengan aktivitas sehari-hari. Pembayaran tagihan, belanja, layanan hiburan, dan berbagai transaksi lain dapat dilakukan dengan cepat. Namun, kemudahan tersebut juga membuat pengeluaran lebih mudah terjadi tanpa perencanaan.
Salah satu hal yang perlu diperhatikan adalah penggunaan platform hiburan online. Sebelum menggunakan layanan apa pun, periksa identitas pengelola, ketentuan transaksi, biaya, serta aturan yang berlaku di wilayah tempat tinggal. Jangan menjadikan popularitas, tampilan profesional, atau komentar pengguna sebagai satu-satunya dasar untuk menilai keamanan.
Nama MILD88, misalnya, dapat saja ditemukan ketika seseorang mencari informasi mengenai permainan digital. Namun, kemunculan nama di internet tidak membuktikan bahwa suatu layanan memiliki izin, aman digunakan, atau dapat dipercaya. Pemeriksaan secara mandiri tetap diperlukan sebelum memberikan informasi pribadi maupun melakukan pembayaran.
Permainan yang melibatkan taruhan memiliki risiko kehilangan uang dan tidak menjamin kemenangan. Aktivitas tersebut bukan sumber pendapatan ataupun investasi. Dana untuk kebutuhan keluarga, biaya pendidikan, sewa tempat tinggal, tabungan darurat, dan uang pinjaman sebaiknya tidak digunakan untuk aktivitas berisiko.
Mengenali Penipuan Sebelum Kerugian Membesar
Ketika kondisi ekonomi sedang sulit, tawaran keuntungan cepat dapat terlihat semakin menarik. Sayangnya, situasi tersebut juga sering dimanfaatkan oleh pelaku penipuan online.
Beberapa tanda yang perlu diperhatikan meliputi:
- Janji hasil yang pasti: menawarkan keuntungan tanpa risiko atau menjamin kemenangan.
- Informasi pengelola tidak transparan: identitas dan pihak yang bertanggung jawab sulit diverifikasi.
- Permintaan pembayaran tambahan: meminta transfer berulang dengan alasan pencairan dana atau pembukaan akses.
- Tautan tidak dikenal: mengarahkan pengguna ke alamat situs yang mencurigakan.
- Permintaan data rahasia: meminta PIN, kata sandi, atau kode OTP melalui pesan maupun telepon.
Jika menemukan tanda tersebut, jangan langsung mengikuti instruksi yang diberikan. Hentikan transaksi, periksa informasi melalui saluran resmi, dan simpan bukti komunikasi. Hindari pula mengirimkan uang tambahan kepada pihak yang mengaku dapat mengembalikan dana dengan imbalan pembayaran tertentu.
Menjadikan Persiapan sebagai Kebiasaan Keluarga
Ketahanan rumah tangga terbentuk melalui komunikasi dan keputusan bersama. Membicarakan prioritas pengeluaran, menyepakati batas belanja, serta mengevaluasi kondisi tabungan dapat membantu setiap anggota keluarga memahami tanggung jawab finansial.
Tidak semua perubahan harus dilakukan sekaligus. Mengurangi satu pengeluaran yang kurang penting, menyisihkan dana secara teratur, atau menunda pembelian besar dapat menjadi langkah awal yang realistis.
Pada akhirnya, ketidakpastian ekonomi memang tidak selalu dapat dihindari. Namun, dampaknya dapat dikurangi ketika keluarga memiliki anggaran yang fleksibel, dana cadangan, dan kebiasaan memeriksa risiko sebelum bertransaksi. Keuangan yang kuat bukan berarti tidak pernah menghadapi kesulitan, melainkan memiliki persiapan untuk melewati perubahan tanpa kehilangan kendali atas kebutuhan utama.